Más intereses, menos obras: a precios constantes, la obra pública cayó una cuarta parte y la deuda casi se triplicó
En pesos de 2026, entre 2012 y 2026 el presupuesto federal creció 58% y el costo financiero de la deuda 173%, mientras que la obra pública cayó 24%. En 2012 había 1.5 pesos de obra por cada peso de deuda; en 2026, 2.4 pesos de deuda por cada peso de obra.
Este artículo sostiene una idea sencilla: entre 2012 y 2026 cambió la composición del presupuesto federal, y la inflación esconde parte del cambio. En pesos corrientes la obra pública parece haber crecido, de 468.8 a 653.0 miles de millones. En pesos de 2026, en cambio, pasó de 864 a 653: es una cuarta parte menor, aunque el presupuesto total es más de la mitad mayor. Los datos oficiales permiten verlo con claridad y también obligan a ser cuidadosos con lo que no se puede afirmar.
Qué se compara y por qué
Se comparan dos partidas del Presupuesto de Egresos de la Federación (PEF) aprobado. La primera es el costo financiero de la deuda del sector público: intereses, comisiones, coberturas y gastos de la deuda del Gobierno Federal, más el costo financiero de Pemex y CFE. La segunda es la obra pública: el tipo de gasto «Gasto de obra pública», que agrupa la construcción y el mantenimiento de infraestructura, incluida la de Pemex y CFE. Se incluye el costo financiero de ambas empresas para que las dos partidas abarquen el mismo universo.
La comparación tiene sentido porque ambas compiten por la misma bolsa: un peso que se destina al costo de la deuda ya no está disponible para otra cosa dentro del mismo presupuesto. Todas las cifras están en términos constantes, es decir, en pesos de 2026, deflactadas con el Índice Nacional de Precios al Consumidor (INPC) del INEGI. Así se compara el mismo poder de compra en todos los años.
Las dos curvas se cruzaron en 2017
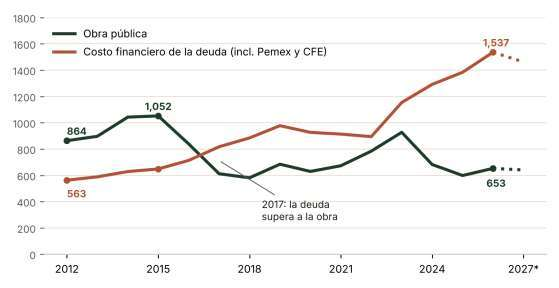
Dato. Entre 2012 y 2015 la obra pública creció de 864 a 1,052 miles de millones de pesos de 2026, mientras que el costo financiero pasó de 563 a 649. En esos años la obra equivalía a entre 1.5 y 1.7 veces el costo de la deuda. Después vino el cambio. Entre 2015 y 2017 la obra pública cayó a 612 miles de millones, 42% menos en términos reales, mientras el costo de la deuda siguió subiendo hasta 817. En 2017, por primera vez en esta serie, la deuda costó más que la obra.
Fuente: elaboración propia con el PEF aprobado y el costo financiero de la deuda (Gobierno Federal, Pemex y CFE), Secretaría de Hacienda y Crédito Público (SHCP), e INPC (INEGI). Pesos de 2026. *2027 corresponde al proyecto de presupuesto (línea punteada).
Después del cruce: un vaivén y luego una brecha
Dato. Entre 2018 y 2021 el costo de la deuda se mantuvo entre 1.4 y 1.5 veces la obra pública. En 2022 la brecha se achicó: la obra aprobada fue de 784 miles de millones de pesos de 2026, frente a 894 del costo de la deuda, 1.1 veces. En 2023 la distancia volvió a abrirse, con 1,154 para la deuda y 927 para la obra.
Desde 2024 la brecha se amplió. El costo de la deuda fue de 1,292 miles de millones en 2024, 1,384 en 2025 y 1,537 en 2026, mientras que la obra pública se movió entre 599 y 682. En 2026 la deuda equivale a 2.4 veces la obra, y el proyecto de presupuesto 2027 mantiene la relación: 1,462 contra 641, es decir, 2.3 veces.
El salto más fuerte de la serie ocurrió entre 2022 y 2023, cuando el costo de la deuda aumentó 29% en términos reales en un solo año.
El mismo cambio, visto como índice
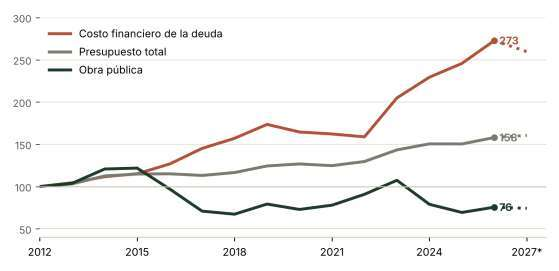
Dato. Si se toma 2012 como 100, en 2026 el costo de la deuda vale 273, el presupuesto total 158 y la obra pública 76. El presupuesto total aprobado pasó de 7,433 a 11,747 miles de millones de pesos de 2026; la obra se quedó atrás y la deuda se disparó.
Fuente: elaboración propia con el PEF aprobado, SHCP, e INPC (INEGI). Valores en pesos de 2026. *2027 es proyecto de presupuesto (línea punteada).
En términos relativos, la obra pública pasó de 11.6% del presupuesto total en 2012 a 5.6% en 2026, mientras que el costo de la deuda pasó de 7.6% a 13.1%. La obra pública ocupa hoy aproximadamente la mitad del espacio que tenía en 2012.
Cómo leerlo
Lectura. El aumento del costo financiero puede reflejar dos fuerzas a la vez: un mayor saldo de deuda y tasas de interés más altas, además de la parte que corresponde a Pemex y CFE. Este análisis no separa ambos efectos, así que no permite decir cuánto se debe a cada uno. Tampoco prueba que la obra pública haya bajado por el aumento de la deuda; solo muestra que ambas cosas ocurrieron en paralelo dentro del mismo presupuesto.
Lo que sí muestra con claridad es la dirección: aun después de quitar la inflación, cada año hay menos espacio para infraestructura y más para el servicio de la deuda.
Una prueba con una medida más amplia
Dato. La obra pública no es toda la inversión física. Si se suma el gasto de capital distinto de obra pública (por ejemplo, equipo y adquisiciones), la inversión física aprobada pasa de 1,224 miles de millones de pesos de 2026 en 2012 a 1,250 en 2026: 2% más en catorce años, prácticamente estancada. Con esta medida, el costo de la deuda equivalía a 0.46 veces la inversión en 2012 y a 1.23 veces en 2026 (1.34 veces en 2025).
La conclusión cambia en magnitud, pero no en dirección: la deuda pasó de ser menos de la mitad de la inversión física a superarla desde 2024.
Limitaciones
Hay cinco límites que conviene tener presentes. Primero, son cifras aprobadas, no ejercidas; el gasto efectivamente pagado puede diferir. Segundo, el deflactor es el INPC, que mide precios al consumidor y no el costo de construir infraestructura; si ese costo subió más que la inflación general, la caída real de la obra sería mayor. Tercero, la medida de obra pública no captura inversión ejecutada fuera de esa clasificación. Cuarto, el costo de la deuda no mide cuánto se debe. Quinto, 2027 es un proyecto que aún puede cambiar en la discusión legislativa.
Para cerrar
La discusión de política pública no es si el país debe pagar su deuda; debe hacerlo. La pregunta es qué margen queda para construir. En los términos de Prosperidad Sostenible, el costo de la deuda del Gobierno Federal se clasifica en el pilar de la Patria, mientras que la obra pública se concentra en el de la Libertad: 74% de la obra de 2026 está en funciones de desarrollo económico, como carreteras, energía y comunicaciones. Que la Patria cumpla sus compromisos es parte de su solidez; que ese costo deje cada vez menos espacio a la Libertad que construye, y con ella a las oportunidades de las familias, es lo que conviene vigilar. Seguir la razón entre deuda y obra año con año es una forma sencilla de saber si esa brecha se amplía o se cierra.
NOTA METODOLÓGICA
Los datos provienen del PEF aprobado 2012-2026 y del proyecto de presupuesto 2027 (SHCP). El costo de la deuda es el costo financiero total: intereses, comisiones, coberturas y gastos de la deuda del Gobierno Federal, más el costo financiero de Pemex y CFE; la obra pública corresponde al tipo de gasto «Gasto de obra pública». Los pilares se asignaron por grupo funcional: Patria (gobierno y no clasificadas), Familia (desarrollo social) y Libertad (desarrollo económico). Los montos se deflactaron a pesos de 2026 con el promedio anual del INPC base 2018=100 (INEGI, consulta del 19 de octubre de 2026); 2026 completa octubre-diciembre con la tasa mensual promedio del año y 2027 usa la inflación de los CGPE 2027 (3.2%). Las razones y participaciones de un mismo año no cambian al deflactar.
Anexo: tabla de datos
PEF aprobado, miles de millones de pesos de 2026. 2027 es proyecto de presupuesto.
| Año | Costo de la | Obra pública | Deuda / | Inversión | Presupuesto | Obra % | Deuda % | ||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| deuda | obra | física | total | PEF | PEF | ||||||||||||||||
| 2012 | 563 | 864 | 0.65 | 1,224 | 7,433 | 11.6% | 7.6% | ||||||||||||||
| 2013 | 589 | 897 | 0.66 | 1,257 | 7,670 | 11.7% | 7.7% | ||||||||||||||
| 2014 | 629 | 1,043 | 0.60 | 1,427 | 8,368 | 12.5% | 7.5% | ||||||||||||||
| 2015 | 649 | 1,052 | 0.62 | 1,446 | 8,533 | 12.3% | 7.6% | ||||||||||||||
| 2016 | 714 | 839 | 0.85 | 1,189 | 8,555 | 9.8% | 8.3% | ||||||||||||||
| 2017 | 817 | 612 | 1.33 | 889 | 8,408 | 7.3% | 9.7% | ||||||||||||||
| 2018 | 885 | 581 | 1.52 | 929 | 8,665 | 6.7% | 10.2% | ||||||||||||||
| 2019 | 978 | 685 | 1.43 | 997 | 9,243 | 7.4% | 10.6% | ||||||||||||||
| 2020 | 927 | 630 | 1.47 | 1,027 | 9,422 | 6.7% | 9.8% | ||||||||||||||
| 2021 | 914 | 673 | 1.36 | 1,058 | 9,270 | 7.3% | 9.9% | ||||||||||||||
| 2022 | 894 | 784 | 1.14 | 1,161 | 9,638 | 8.1% | 9.3% | ||||||||||||||
| 2023 | 1,154 | 927 | 1.24 | 1,335 | 10,658 | 8.7% | 10.8% | ||||||||||||||
| 2024 | 1,292 | 682 | 1.89 | 1,193 | 11,189 | 6.1% | 11.5% | ||||||||||||||
| 2025 | 1,384 | 599 | 2.31 | 1,034 | 11,181 | 5.4% | 12.4% | ||||||||||||||
| 2026 | 1,537 | 653 | 2.35 | 1,250 | 11,747 | 5.6% | 13.1% | ||||||||||||||
| 2027* | 1,462 | 641 | 2.28 | 1,095 | 11,935 | 5.4% | 12.3% | ||||||||||||||
| Δ 2012- | +173% | -24% | +2% | +58% | |||||||||||||||||
| 2026 |
Inversión física: obra pública más gasto de capital distinto de obra pública. Fuente: elaboración propia con el PEF aprobado (SHCP) e INPC (INEGI). El costo de la deuda incluye Pemex y CFE.